Domain bemf.de kaufen?
Wir ziehen mit dem Projekt
bemf.de um.
Sind Sie am Kauf der Domain
bemf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bemf.de kaufen?
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **

Ähnliche Suchbegriffe für Differenzbesteuerung
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
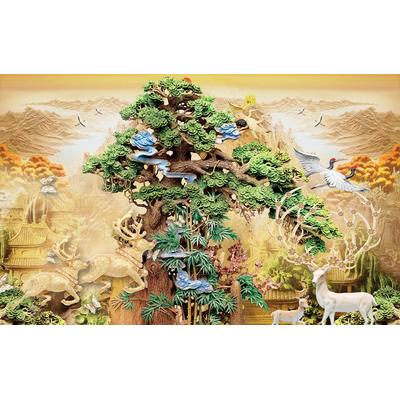
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lexikon der Musik des BarockLexikon der Musik des Barock , Das Lexikon der Musik des Barock bietet in zwei Teilbänden ein beeindruckendes und umfassendes Panorama der Musik und der mit ihr verbundenen kulturellen Erscheinungen zwischen 1600 und 1750. Es umfasst Artikel zu Musikern und für die Musik relevanten Personen, kulturellen Zentren und Strömungen, musikalischen Termini und Sachbegriffen anderer Disziplinen wie der Bildenden Kunst, Architektur, Literatur, Theater, Geschichte, Philosophie, Theologie, Sozialgeschichte, Medizin oder Naturwissenschaften, sofern sie auf Musik bezogen sind. Die Musik des Barock - von A - Z Erstmals erschließt ein großes Nachschlagewerk den Reichtum und die Vielfalt der Musik des Barock und erläutert alle Begriffe, die für das Verständnis des Themenfeldes relevant sind. Über 1.100 miteinander durch Verweise vernetzte Stichworte informieren über Komponisten, Musiker und Regenten der Zeit, über Gattungen, Instrumente, Begriffe der Musiktheorie und -praxis sowie Städte, Höfe und Institutionen, an denen das Musikleben florierte. Allgemein zeit-, kultur- und religionsgeschichtliche Artikel liefern die notwendigen Hintergründe für die musikspezifischen Beiträge, so dass ein wahres Kaleidoskop dieser faszinierenden Epoche und der Musik als eines ihrer prägnantesten Ausdrucksmittel entsteht. Mit dieser thematischen Vielfalt liefert das neue Lexikon eine einzigartige Fülle an Zugängen zu Geisteswelt und Musikverständnis des Barock. Unter der Mitarbeit von über 80 renommierten Autorinnen und Autoren ist mit dem Lexikon der Musik des Barock ein umfassendes Werk entstanden, das die großen Strömungen der Zeit zwischen dem Beginn des 17. und der Mitte des 18. Jahrhunderts und ihrer Musik widerspiegelt und sowohl zum Nachschlagen als auch zum Stöbern einlädt. Auf mehr als 1.400 Seiten entfaltet sich ein unerschöpflicher Fundus des Wissens für alle, die sich mit der Musik des Barock befassen. , Lachgasflaschen > Luftversorgung , Erscheinungsjahr: 202404, Produktform: Kartoniert, Inhalt/Anzahl: 2, Titel der Reihe: Handbuch der Musik des Barock / In 8 Bänden#8#, Redaktion: Rampe, Siegbert~Schmierer, Elisabeth, Seitenzahl/Blattzahl: 1440, Abbildungen: Mit zahlreichen Abbildungen und Notenbeispielen, Keyword: 17. Jahrhundert; 18. Jahrhundert; Kulturgeschichte; Musikgeschichte, Fachschema: Barock (Musik)~Musikgeschichte, Style: Barock, Warengruppe: HC/Musik/Allg. Handbücher/Lexika, Fachkategorie: Musikgeschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Laaber Verlag, Verlag: Laaber Verlag, Verlag: Bckle, Matthias, Länge: 182, Breite: 253, Höhe: 104, Gewicht: 3322, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,258,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **

Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
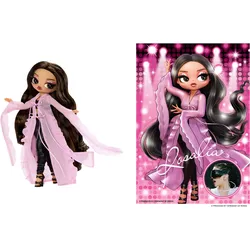
L.O.L. Surprise! OMG Musik Festival Modepuppe - RosaliáDie L.O.L. Surprise! OMG Musik Festival Modepuppe bringt Fashion, Musik und Sammelspaß in einem Set! Enthalten ist Rosaliá als bewegliche Modepuppe. Die Puppe ist ca. 25 cm groß und kommt mit Outfit, Accessoires und langen Haaren zum Stylen, sodass Kinder kreativ Frisuren gestalten und eigene Musikfestival-Szenen nachspielen können. Perfekt für kleine Fans, die Mode, Musik und Sammelspaß lieben. Die Puppe kombiniert Spielspaß, Stylingmöglichkeiten und beliebte Musikerinnen in einem besonderen Set. Rosaliá als bewegliche OMG Modepuppen Inkl. Outfit und Accessoires Lange Haare zum Stylen Puppe ca. 25 cm groß24,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
-
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **
-
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
Ähnliche Suchbegriffe für Differenzbesteuerung
-
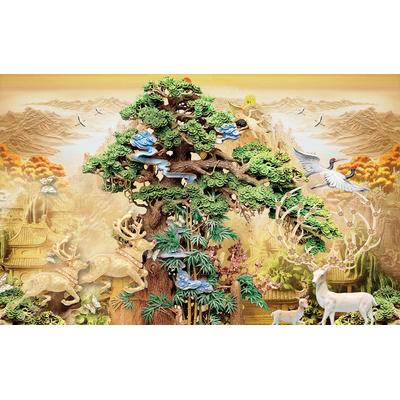
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lexikon der Musik des BarockLexikon der Musik des Barock , Das Lexikon der Musik des Barock bietet in zwei Teilbänden ein beeindruckendes und umfassendes Panorama der Musik und der mit ihr verbundenen kulturellen Erscheinungen zwischen 1600 und 1750. Es umfasst Artikel zu Musikern und für die Musik relevanten Personen, kulturellen Zentren und Strömungen, musikalischen Termini und Sachbegriffen anderer Disziplinen wie der Bildenden Kunst, Architektur, Literatur, Theater, Geschichte, Philosophie, Theologie, Sozialgeschichte, Medizin oder Naturwissenschaften, sofern sie auf Musik bezogen sind. Die Musik des Barock - von A - Z Erstmals erschließt ein großes Nachschlagewerk den Reichtum und die Vielfalt der Musik des Barock und erläutert alle Begriffe, die für das Verständnis des Themenfeldes relevant sind. Über 1.100 miteinander durch Verweise vernetzte Stichworte informieren über Komponisten, Musiker und Regenten der Zeit, über Gattungen, Instrumente, Begriffe der Musiktheorie und -praxis sowie Städte, Höfe und Institutionen, an denen das Musikleben florierte. Allgemein zeit-, kultur- und religionsgeschichtliche Artikel liefern die notwendigen Hintergründe für die musikspezifischen Beiträge, so dass ein wahres Kaleidoskop dieser faszinierenden Epoche und der Musik als eines ihrer prägnantesten Ausdrucksmittel entsteht. Mit dieser thematischen Vielfalt liefert das neue Lexikon eine einzigartige Fülle an Zugängen zu Geisteswelt und Musikverständnis des Barock. Unter der Mitarbeit von über 80 renommierten Autorinnen und Autoren ist mit dem Lexikon der Musik des Barock ein umfassendes Werk entstanden, das die großen Strömungen der Zeit zwischen dem Beginn des 17. und der Mitte des 18. Jahrhunderts und ihrer Musik widerspiegelt und sowohl zum Nachschlagen als auch zum Stöbern einlädt. Auf mehr als 1.400 Seiten entfaltet sich ein unerschöpflicher Fundus des Wissens für alle, die sich mit der Musik des Barock befassen. , Lachgasflaschen > Luftversorgung , Erscheinungsjahr: 202404, Produktform: Kartoniert, Inhalt/Anzahl: 2, Titel der Reihe: Handbuch der Musik des Barock / In 8 Bänden#8#, Redaktion: Rampe, Siegbert~Schmierer, Elisabeth, Seitenzahl/Blattzahl: 1440, Abbildungen: Mit zahlreichen Abbildungen und Notenbeispielen, Keyword: 17. Jahrhundert; 18. Jahrhundert; Kulturgeschichte; Musikgeschichte, Fachschema: Barock (Musik)~Musikgeschichte, Style: Barock, Warengruppe: HC/Musik/Allg. Handbücher/Lexika, Fachkategorie: Musikgeschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Laaber Verlag, Verlag: Laaber Verlag, Verlag: Bckle, Matthias, Länge: 182, Breite: 253, Höhe: 104, Gewicht: 3322, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,258,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beigel, Thorsten: Historisch ArbeitenHistorisch Arbeiten , Handreichung zum Geschichtsstudium , Kompressions- & Vakuumprüfer > Diagnosegeräte , Erscheinungsjahr: 20181203, Produktform: Kartoniert, Autoren: Beigel, Thorsten~Eckert, Georg, Seitenzahl/Blattzahl: 262, Keyword: Abschlussarbeit Geschichte; Archive; Bibliographische Datenbank; Datenbank; Essay; Geschichte; Geschichte studieren; Geschichtswissenschaft; Handreichung; Hausarbeit; Lehrbuch; Literatur; Literaturgattungen; Literaturkritik; Quellen; Quellenarbeit; Quellenform; Quellenkritik; Quellenrecherche; Reden; Referat; Schreiben; Studium; Suchen; Suchen und Finden; Wissenschaftlich Arbeiten Geschichte; lesen; utb, Fachschema: Didaktik~Unterricht / Didaktik~Geschichte / Theorie, Philosophie, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Didaktische Kompetenz und Lehrmethoden~Geschichte: Theorie und Methoden, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: TB/Geschichte/Allgemeines/Lexika, Fachkategorie: Geschichte allgemein und Weltgeschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB, Co-Verlag: Vandenhoeck + Ruprecht, Co-Verlag: Vandenhoeck + Ruprecht, Länge: 187, Breite: 121, Höhe: 24, Gewicht: 274, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
-
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.